Recaudo multicanal para Instituciones Educativas: cómo la multicanalidad agiliza la cobranza
Para el área de Tesorería y Cobranza de una institución educativa, la recaudación rara vez se discute como lo que realmente es: un problema de capital de trabajo, no un problema operativo de cobro. Cuando el cobro de matrículas y pensiones depende de un solo canal de pago y de conciliación manual, la institución no solo pierde tiempo — inmoviliza capital que ya debería estar disponible, porque tiene que provisionar contra ingresos proyectados que aún no se han hecho efectivos.
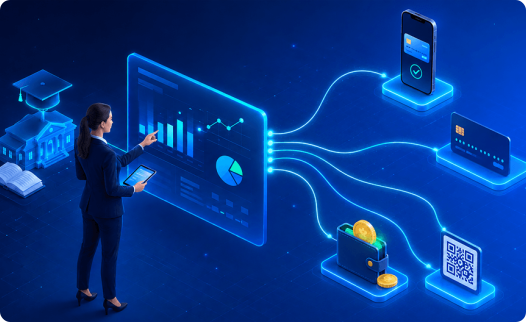
Ampliar y conectar los canales de cobro bajo una misma operación no es una mejora superficial: reduce directamente los días de cobranza y aumenta la liquidez con la que la institución puede planificar con certeza.
El verdadero costo de la recaudación de un solo canal:
La mayoría de las instituciones educativas ya acepta más de una forma de pago, pero en la práctica suele girar casi todo alrededor de la transferencia bancaria, dejando en segundo plano tarjetas, billeteras digitales y efectivo. Esa concentración en un solo canal tiene un costo que rara vez se cuantifica en la conversación de cobranza, pero que sí aparece en tres frentes en los estados financieros:
Nuestra plataforma integra en un solo entorno:
- Capital inmovilizado: Cuando la conciliación tarda días, Tesorería tiene que provisionar capital para cubrir ingresos que ya se proyectaron, pero todavía no están confirmados como efectivizados — una restricción que afecta directamente la planificación de corto plazo.
- Pagadores que se quedan fuera: No todas las familias ni todos los estudiantes tienen la misma relación con el sistema bancario: algunos prefieren pagar con tarjeta en cuotas, otros con billetera digital desde el celular, y en varios segmentos el efectivo sigue siendo el canal más accesible. Cuando la institución ofrece solo transferencias bancarias, no reduce el atraso, lo traslada a quienes no pueden o no quieren pagar por ese canal, y ese atraso termina registrado como si fuera falta de voluntad de pago.
- Estacionalidad mal absorbida: El cobro en instituciones educativas se concentra en ciclos de inscripción y renovación académica muy específicos. Cuando la operación depende de revisión manual, esos picos no se traducen en más ingresos confirmados — se traducen en más carga operativa para un equipo de Tesorería y Cobranza que ya está saturado en el peor momento del año para estarlo. Ninguno de estos tres frentes se resuelve pidiéndole a quien paga que lo haga más rápido. Se resuelve ampliando los canales disponibles y conectándolos bajo una sola operación de conciliación, en vez de tratar cada canal como un proceso aparte.
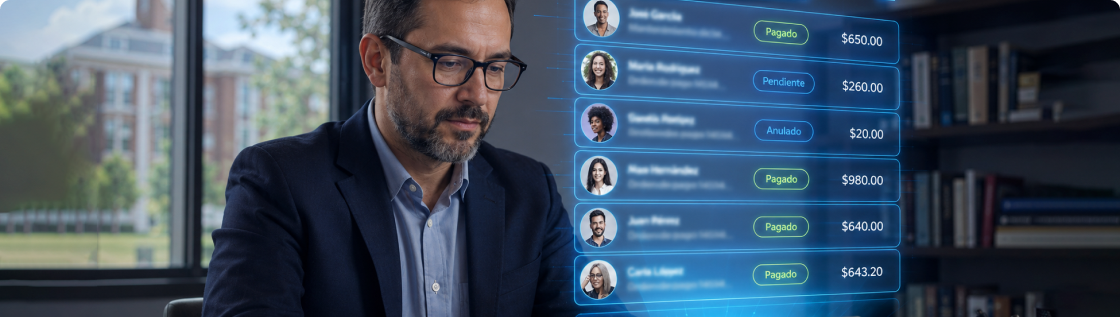
¿Qué significa multicanalidad real en el cobro educativo?
Multicanalidad no es simplemente “aceptar varios métodos de pago” — muchas instituciones ya lo hacen, pero cada canal vive aislado, con su propio seguimiento manual y su propio ciclo de conciliación. La multicanalidad real tiene tres componentes que rara vez se discuten con el mismo nivel de detalle que la conectividad bancaria, aunque son igual de determinantes:
- Tarjetas de crédito y débito: Permiten fraccionar el pago de una matrícula (mensualidad, arancel, colegiatura, según la institución) en cuotas, sin que eso implique un proceso de cobro distinto al resto ni una negociación caso por caso con cada familia o estudiante. Para instituciones con tickets altos, esta sola opción puede ser la diferencia entre un pago inmediato y uno que se posterga varios meses.
- Billeteras digitales: Son especialmente relevantes en universidades e institutos, donde quien paga suele ser el propio estudiante adulto y no un padre de familia: permiten pagar desde el celular, en el momento en que se decide hacerlo, sin depender de ir a un banco ni de tener acceso a banca en línea tradicional. Adicionalmente, las billeteras digitales suelen ser un medio de pago importante para agilizar el cobro de deudas de bajo valor. La ausencia de este canal no es un detalle menor: es una barrera de acceso real.
- Efectivo: En varios segmentos de la región sigue siendo un canal de pago legítimo y frecuente, no una excepción a evitar ni un canal a migrar por completo. Diseñar la operación sin considerar la recepción de pagos en efectivo es, en la práctica, diseñarla para excluir a una parte de los pagadores actuales. Lo que hace que esto funcione no es sumar canales por sumar: es que, sin importar cuál elija quien paga, ese pago se reciba más rápido, se concilie en el mismo proceso y con un mayor nivel de visibilidad para Tesorería y Cobranza. Un canal adicional que no está conectado al resto no resuelve el problema de fragmentación — simplemente lo multiplica.
Lo que esto mueve en Tesorería y Cobranza:
Este es el punto donde la conversación deja de ser sobre “cobrar más rápido” en abstracto y pasa a ser sobre indicadores concretos que ese equipo ya sigue de cerca:
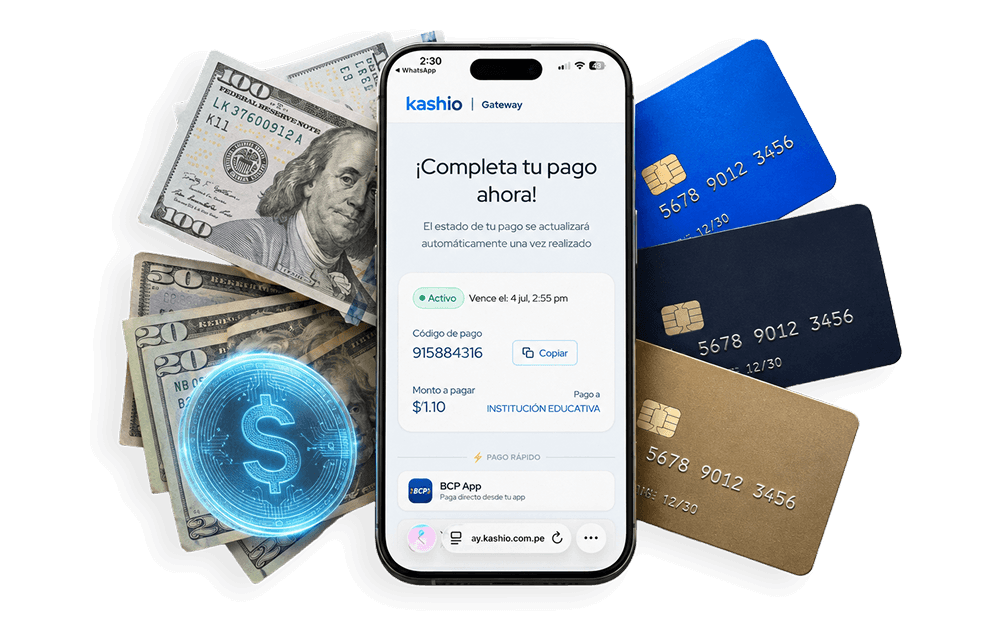
- Días de cobranza: Al no depender de un solo canal ni de conciliación manual, el tiempo entre que alguien decide pagar y ese pago se refleja como ingreso confirmado se reduce de forma directa — no como promesa, sino como consecuencia de eliminar los pasos manuales intermedios.
- Tasa de morosidad: El facilitar y acelerar la cobranza tiene también un impacto directo en la reducción de la morosidad e incobrables, y por ende, en la reducción de los costos de recuperación de dichas deudas.
- Recursos en Tesorería y Cobranza: Un equipo que hoy reparte su tiempo entre varios procesos de conciliación manuales por canal puede redirigir esa capacidad a análisis y planificación estratégica, especialmente relevante en los meses de mayor estacionalidad, donde ese equipo suele estar en su punto de mayor saturación.
- Experiencia de quien paga: Confirmaciones automáticas, sin importar el canal, reducen las consultas y reclamos hacia la institución, lo que también impacta la percepción del proceso de pago por parte de familias y estudiantes.
Recaudo con Kashio
Canales disponibles para quien paga Varios (Tarjeta, billetera digital, efectivo, transferencia)
Conciliación Automática, consolidada
Pagadores sin acceso al canal principal Tienen múltiples alternativas dentro del mismo proceso
Días de cobranza Reducidos
Carga del equipo de Tesorería y Cobranza Redirigida a actividades más estratégicas
Recaudo multicanal para Instituciones Educativas: cómo la multicanalidad agiliza la cobranza
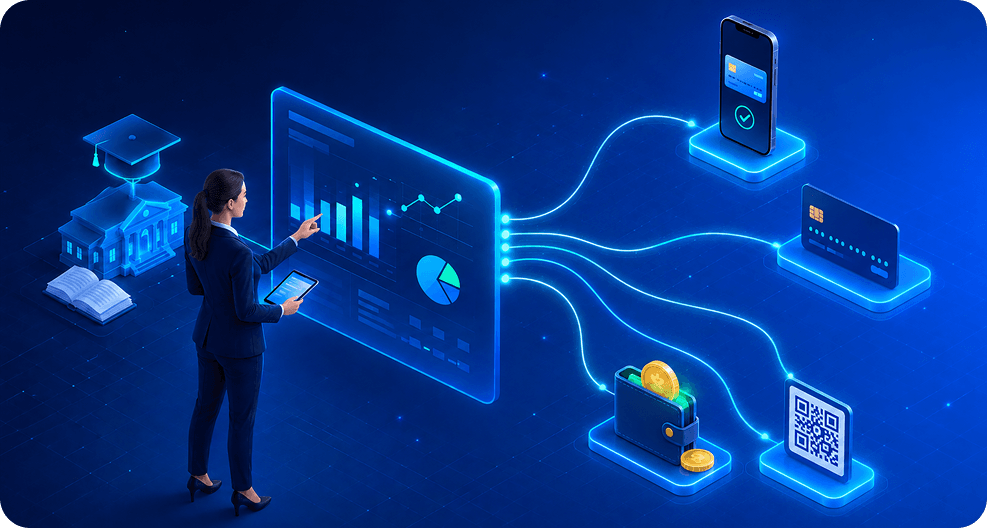
Para el área de Tesorería y Cobranza de una institución educativa, la recaudación rara vez se discute como lo que realmente es: un problema de capital de trabajo, no un problema operativo de cobro. Cuando el cobro de matrículas y mensualidades depende de un solo canal de pago y de conciliación manual, la institución no solo pierde tiempo — inmoviliza capital que ya debería estar disponible, porque tiene que provisionar contra ingresos proyectados que aún no se han hecho efectivos.
Ampliar y conectar los canales de cobro bajo una misma operación no es una mejora superficial: reduce directamente los días de cobranza y aumenta la liquidez con la que la institución puede planificar con certeza.
El verdadero costo de la recaudación de un solo canal:
La mayoría de las instituciones educativas ya acepta más de una forma de pago, pero en la práctica suele girar casi todo alrededor de la transferencia bancaria, dejando en segundo plano tarjetas, billeteras digitales y efectivo. Esa concentración en un solo canal tiene un costo que rara vez se cuantifica en la conversación de cobranza, pero que sí aparece en tres frentes en los estados financieros:
Nuestra plataforma integra en un solo entorno:
- Capital inmovilizado: Cuando la conciliación tarda días, Tesorería tiene que provisionar capital para cubrir ingresos que ya se proyectaron, pero todavía no están confirmados como efectivizados — una restricción que afecta directamente la planificación de corto plazo.
- Pagadores que se quedan fuera: No todas las familias ni todos los estudiantes tienen la misma relación con el sistema bancario: algunos prefieren pagar con tarjeta en cuotas, otros con billetera digital desde el celular, y en varios segmentos el efectivo sigue siendo el canal más accesible. Cuando la institución ofrece solo transferencias bancarias, no reduce el atraso, lo traslada a quienes no pueden o no quieren pagar por ese canal, y ese atraso termina registrado como si fuera falta de voluntad de pago.
- Estacionalidad mal absorbida: El cobro en instituciones educativas se concentra en ciclos de inscripción y renovación académica muy específicos. Cuando la operación depende de revisión manual, esos picos no se traducen en más ingresos confirmados — se traducen en más carga operativa para un equipo de Tesorería y Cobranza que ya está saturado en el peor momento del año para estarlo. Ninguno de estos tres frentes se resuelve pidiéndole a quien paga que lo haga más rápido. Se resuelve ampliando los canales disponibles y conectándolos bajo una sola operación de conciliación, en vez de tratar cada canal como un proceso aparte.
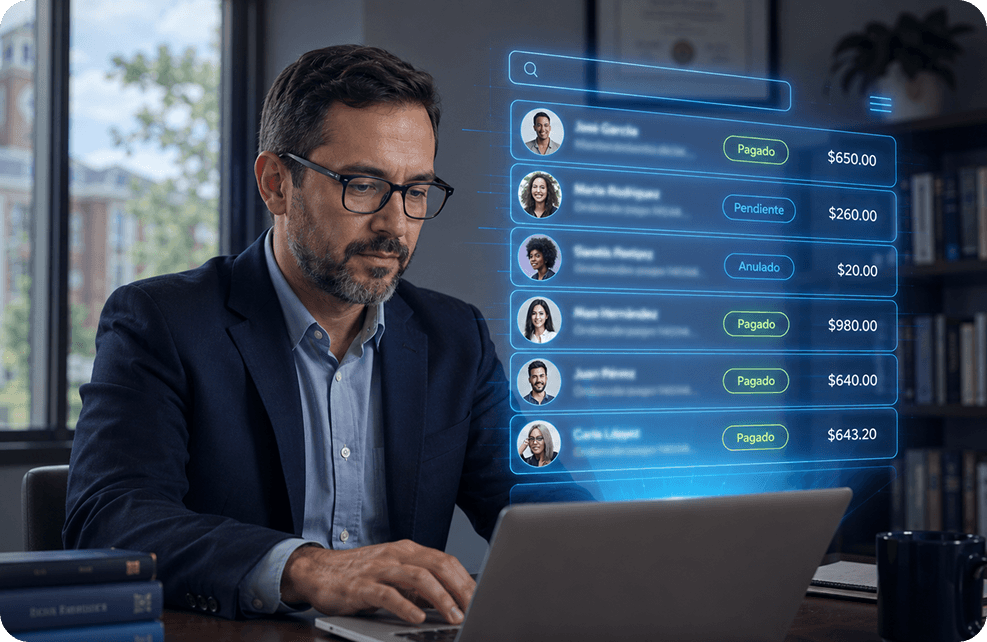
¿Qué significa multicanalidad real en el cobro educativo?
Multicanalidad no es simplemente “aceptar varios métodos de pago” — muchas instituciones ya lo hacen, pero cada canal vive aislado, con su propio seguimiento manual y su propio ciclo de conciliación. La multicanalidad real tiene tres componentes que rara vez se discuten con el mismo nivel de detalle que la conectividad bancaria, aunque son igual de determinantes:
- Tarjetas de crédito y débito: Permiten fraccionar el pago de una matrícula (mensualidad, arancel, colegiatura, según la institución) en cuotas, sin que eso implique un proceso de cobro distinto al resto ni una negociación caso por caso con cada familia o estudiante. Para instituciones con tickets altos, esta sola opción puede ser la diferencia entre un pago inmediato y uno que se posterga varios meses.
- Billeteras digitales: Son especialmente relevantes en universidades e institutos, donde quien paga suele ser el propio estudiante adulto y no un padre de familia: permiten pagar desde el celular, en el momento en que se decide hacerlo, sin depender de ir a un banco ni de tener acceso a banca en línea tradicional. Adicionalmente, las billeteras digitales suelen ser un medio de pago importante para agilizar el cobro de deudas de bajo valor. La ausencia de este canal no es un detalle menor: es una barrera de acceso real.
- Efectivo: En varios segmentos de la región sigue siendo un canal de pago legítimo y frecuente, no una excepción a evitar ni un canal a migrar por completo. Diseñar la operación sin considerar la recepción de pagos en efectivo es, en la práctica, diseñarla para excluir a una parte de los pagadores actuales. Lo que hace que esto funcione no es sumar canales por sumar: es que, sin importar cuál elija quien paga, ese pago se reciba más rápido, se concilie en el mismo proceso y con un mayor nivel de visibilidad para Tesorería y Cobranza. Un canal adicional que no está conectado al resto no resuelve el problema de fragmentación — simplemente lo multiplica.
Lo que esto mueve en Tesorería y Cobranza:
Este es el punto donde la conversación deja de ser sobre “cobrar más rápido” en abstracto y pasa a ser sobre indicadores concretos que ese equipo ya sigue de cerca:
- Días de cobranza: Al no depender de un solo canal ni de conciliación manual, el tiempo entre que alguien decide pagar y ese pago se refleja como ingreso confirmado se reduce de forma directa — no como promesa, sino como consecuencia de eliminar los pasos manuales intermedios.
- Tasa de morosidad: El facilitar y acelerar la cobranza tiene también un impacto directo en la reducción de la morosidad e incobrables, y por ende, en la reducción de los costos de recuperación de dichas deudas.
- Recursos en Tesorería y Cobranza: Un equipo que hoy reparte su tiempo entre varios procesos de conciliación manuales por canal puede redirigir esa capacidad a análisis y planificación estratégica, especialmente relevante en los meses de mayor estacionalidad, donde ese equipo suele estar en su punto de mayor saturación.
- Experiencia de quien paga: Confirmaciones automáticas, sin importar el canal, reducen las consultas y reclamos hacia la institución, lo que también impacta la percepción del proceso de pago por parte de familias y estudiantes.
Recaudo de un solo canal vs. recaudo multicanal integrado:
Recaudo con Kashio
Canales disponibles para quien paga Varios (Tarjeta, billetera digital, efectivo, transferencia)
Conciliación Automática, consolidada
Pagadores sin acceso al canal principal Tienen múltiples alternativas dentro del mismo proceso
Días de cobranza Reducidos
Carga del equipo de Tesorería y Cobranza Redirigida a actividades más estratégicas
El momento de tomar esta decisión no es aleatorio:
Este tipo de rediseño rara vez se evalúa fuera de contexto. En el segmento de educación, suele activarse en tres momentos específicos: el inicio de un nuevo ciclo académico (cuando la estacionalidad vuelve a exponer el mismo cuello de botella), la apertura de una nueva sede, que multiplica la complejidad de un proceso ya concentrado en un solo canal, o un proceso de modernización en el área de Tesorería y Cobranza; o en toda la institución.
Kashio ayuda a instituciones educativas en Chile, México y Perú a ampliar y conectar sus canales de cobranza en una sola operación.
Preguntas frecuentes
Sobre recaudo multicanal en instituciones educativas.
¿Qué significa recaudo multicanal en educación?
Aceptar tarjeta, billetera digital, transferencia y efectivo para el pago de matrículas y pensiones, con conciliación automática sin importar el canal de origen.
¿La multicanalidad reduce la tasa de morosidad?
Reduce el atraso operativo por falta de acceso al canal preferido. La morosidad real, medida después de un plazo vencido, requiere además una gestión de cobranza específica.
¿Qué canal deberían priorizar los colegios y universidades?
No hay un único canal correcto: depende del perfil de quien paga. Lo importante es que todos los canales ofrecidos convivan bajo un mismo proceso de conciliación.
¿Quién paga en una universidad, la familia o el estudiante?
Depende del nivel educativo. En colegios suele ser la familia; en universidades e institutos, con frecuencia es el propio estudiante adulto. La multicanalidad debe servir a ambos perfiles.
¿Cómo afecta la multicanalidad al equipo de Tesorería y Cobranza?
Reduce el trabajo de conciliar manualmente cada canal por separado y libera tiempo del equipo para análisis y planificación del flujo de caja.